Domain eapm.de kaufen?
Wir ziehen mit dem Projekt
eapm.de um.
Sind Sie am Kauf der Domain
eapm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eapm.de kaufen?
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Entspannung für Erwachsene: 15 bewährte Übungen zur Stressbewältigung, Gesundheitsvorsorge und Entspannung - Patrick Lynen, Audio, 4057664529442Entspannung Für Erwachsene: 15 Bewährte Übungen Zur Stressbewältigung, Gesundheitsvorsorge Und Entspannung Von, Lynen Media Gmbh, Audio, Musik9,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beratung und Therapie bei schulvermeidendem VerhaltenBeratung und Therapie bei schulvermeidendem Verhalten , Multimodale Interventionen für psychisch belastete Schulvermeider - das Essener Manual , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20151216, Produktform: Kartoniert, Redaktion: Reissner, Volker~Hebebrand, Johannes~Knollmann, Martin, Seitenzahl/Blattzahl: 274, Abbildungen: 5 Abbildungen, 98 Tabellen, Keyword: Beratung; Familienberatung; Kognitive Verhaltenstherapie; Psychische Störungen; Psychoedukation; Psychologie; Schulabsentismus; Schule; Schulvermeidung; Sozialarbeit; Sozialpädagogik; Therapiemanual; Verhaltenstherapie, Fachschema: Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch)~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Pädagogische Psychologie~Schulen~Didaktische Kompetenz und Lehrmethoden~Psychische Störungen, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, Länge: 296, Breite: 210, Höhe: 20, Gewicht: 812, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 135740159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwierige Situationen in Therapie und Beratung, Gebundene Ausgabe von Thomas Heidenreich,Alexander Noyon, Psychologie Verlagsunion, 978-3-621-27687-0Schwierige Situationen In Therapie Und Beratung, Gebundene Ausgabe Von Thomas Heidenreich,alexander Noyon, Psychologie Verlagsunion, 978-3-621-27687-0, Seitenanzahl: 20334,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
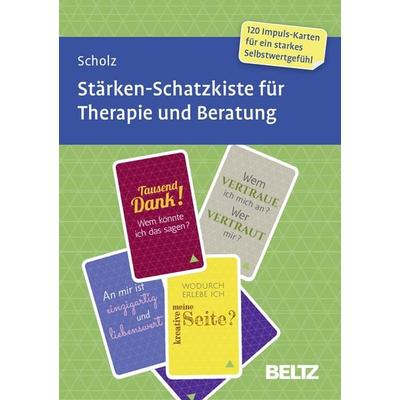
Stärken-Schatzkiste für Therapie und Beratung, 120 KartenFragen Und Impulse Für Ein Starkes Selbstwertgefühl! Was Ist An Mir Einzigartig Und Liebenswert? Wobei Bin Ich Mir Treu Geblieben? Wann Spüre Ich Tatendrang? Selbstbewusstsein, Selbstwert Und Selbstachtung Sind Wesentliche Wirkfaktoren Im...30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **


Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
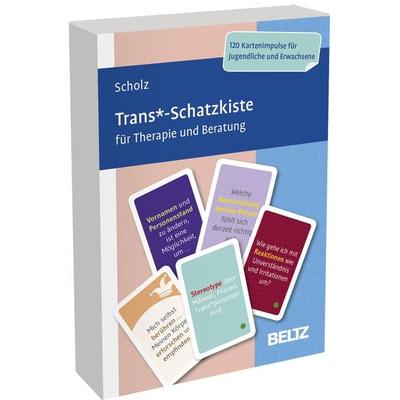
Trans*-Schatzkiste für Therapie und BeratungTrans* Personen Therapeutisch Unterstützen Und Begleiten • Trans*-themen Wie Coming-out, Passing Und Transition • Ressourcen- Und Zukunftsorientiertes Arbeiten • Für Die Arbeit Mit Trans* Menschen Und Angehörigen Wie Fühlt Es Sich An, Trans* Zu...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
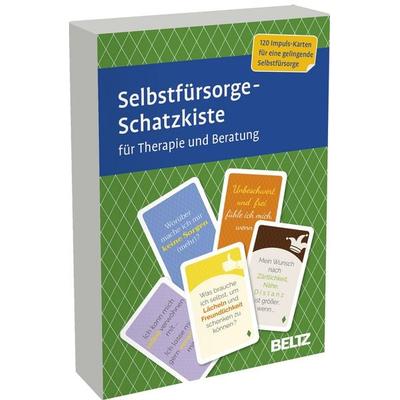
Selbstfürsorge-Schatzkiste für Therapie und BeratungWas Sind Meine Kraftquellen Im Alltag? Was Macht Ein Zuhause Zu Meinem Zuhause? Wann Braucht Mein Körper Bewegung? Wer Ist Der Wichtigste Mensch In Meinem Leben? Welche Augenblicke Genieße Ich Bewusst? Wer Herausforderungen Des Alltags Mit...32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entspannung für Erwachsene: 15 bewährte Übungen zur Stressbewältigung, Gesundheitsvorsorge und Entspannung - Patrick Lynen, Audio, 4057664529442Entspannung Für Erwachsene: 15 Bewährte Übungen Zur Stressbewältigung, Gesundheitsvorsorge Und Entspannung Von, Lynen Media Gmbh, Audio, Musik9,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beratung und Therapie bei schulvermeidendem VerhaltenBeratung und Therapie bei schulvermeidendem Verhalten , Multimodale Interventionen für psychisch belastete Schulvermeider - das Essener Manual , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20151216, Produktform: Kartoniert, Redaktion: Reissner, Volker~Hebebrand, Johannes~Knollmann, Martin, Seitenzahl/Blattzahl: 274, Abbildungen: 5 Abbildungen, 98 Tabellen, Keyword: Beratung; Familienberatung; Kognitive Verhaltenstherapie; Psychische Störungen; Psychoedukation; Psychologie; Schulabsentismus; Schule; Schulvermeidung; Sozialarbeit; Sozialpädagogik; Therapiemanual; Verhaltenstherapie, Fachschema: Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch)~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie~Pädagogik / Schule~Didaktik~Unterricht / Didaktik, Fachkategorie: Pädagogische Psychologie~Schulen~Didaktische Kompetenz und Lehrmethoden~Psychische Störungen, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, Länge: 296, Breite: 210, Höhe: 20, Gewicht: 812, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 135740159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Ähnliche Suchbegriffe für Sollzins
-
Schwierige Situationen in Therapie und Beratung, Gebundene Ausgabe von Thomas Heidenreich,Alexander Noyon, Psychologie Verlagsunion, 978-3-621-27687-0Schwierige Situationen In Therapie Und Beratung, Gebundene Ausgabe Von Thomas Heidenreich,alexander Noyon, Psychologie Verlagsunion, 978-3-621-27687-0, Seitenanzahl: 20334,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stärken-Schatzkiste für Therapie und Beratung, 120 KartenFragen Und Impulse Für Ein Starkes Selbstwertgefühl! Was Ist An Mir Einzigartig Und Liebenswert? Wobei Bin Ich Mir Treu Geblieben? Wann Spüre Ich Tatendrang? Selbstbewusstsein, Selbstwert Und Selbstachtung Sind Wesentliche Wirkfaktoren Im...30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Positive Psychologie, Fachbücher von Bea EngelmannWas stärkt einen Menschen? Was macht sein Leben lebenswert, auch wenn Krankheiten oder Probleme seinen Alltag belasten? Die positive Psychologie findet Antworten auf genau diese Fragen - sie legt den Schwerpunkt auf die Ressourcen und Stärken im Leben, anstatt sich auf vorhandene Defizite zu konzentrieren. Den Blick auf Angenehmes im Leben, auf Lösungen und Stärken zu richten, statt negative Erlebnisse, hartnäckige Probleme oder Sorgen unter die Lupe zu nehmen, hat sich in der Psychotherapie sowie im psychologischen Coaching bewährt. Eingeteilt in die Bereiche Achtsamkeit, Glück und Mut bietet Bea Engelmann einen Fundus von fast 200 Arbeits- und Informationsblättern, mit denen Psychotherapeutinnen und Coaches ihre Klientinnen und auch sich selbst dabei unterstützen können, die „Sonnenseite des Lebens“ wahrzunehmen. Mit Übungen wie „Positive Emotionen einladen“, „Meine nachhaltigen Glücklichmacher“ oder „Ermutigung kompakt“ gelingt es auf kreative und kurzweilige Art und Weise, eigene Ressourcen und Stärken in den Vordergrund zu stellen. Die Neuauflage ist überarbeitet und erweitert um ein Unterkapitel zu „Glück in Krisenzeiten“. 1 Die positive Psychologie 2 Ein Dreiklang: Achtsamkeit, Glück und Mut 3 Achtsamkeit 4 Glück (und Glück in Krisenzeiten) 5 Mut.43,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beratung und Therapie in Trauerfällen, Ratgeber von J. William WordenDer Ratgeber "Beratung und Therapie in Trauerfällen" von J. William Worden bietet eine umfassende und fundierte Unterstützung für Fachpersonen, die in der Trauerberatung tätig sind. In der sechsten, überarbeiteten Auflage werden die Herausforderungen und Möglichkeiten der Trauerbewältigung detailliert behandelt. Das Buch vermittelt nicht nur theoretisches Wissen, sondern auch praktische Ansätze zur Unterstützung von Hinterbliebenen. Es beleuchtet die verschiedenen Traueraufgaben und die Rolle sozialer Medien in der Trauerarbeit. Zudem enthält es neue Fallvignetten sowie Reflexions- und Diskussionsfragen, die eine tiefere Auseinandersetzung mit den Inhalten ermöglichen. Das digitale Zusatzmaterial, das nach Registrierung auf der Hogrefe Website heruntergeladen werden kann, ergänzt die Lektüre und bietet zusätzliche Ressourcen für die Praxis. Dieser Ratgeber ist ein unverzichtbares Werkzeug für alle, die Menschen in Trauer unterstützen möchten.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.